翻开日历,2026年已经过了大半。站在这个时间节点往前后看,会发现一个很扎眼的现象——身边越来越多的人开始重新捡起"存钱"这件老派的事。
前几年被年轻人嗤之以鼻的定期存单、货币基金、大额存单,如今又成了饭桌上的谈资。这种转变不是空穴来风,而是过去两年里,太多人被资产缩水、失业、突发开支狠狠上了一课。
手里没现金的滋味,一次就够记一辈子。从更大的视角看,2026到2030这五年,注定不是一段太平日子。
放眼国际,俄乌战场的僵局还没散,中东火药桶隔三差五冒烟,红海航运被搅得七零八落,美国对华科技封锁一轮紧过一轮,台湾地区周边的军事博弈也在明显升温。
地缘冲突和产业链重构叠加在一起,全球贸易的节奏被打乱,出口订单的波动直接传导到国内的工厂和工资单上。这个大背景之下,家庭手里握不握得住流动性,会成为区分"活得踏实"和"处处被动"的关键分水岭。
再看国内的经济温度。房地产的深度调整还没结束,地方财政的紧日子刚开头,A股在3000点上下反反复复地拉锯,黄金今年上半年也从高位掉了一大截。
资产端到处都在挤水分,收入端又赶上AI替代潮,很多行业的中年人第一次真切感受到饭碗的松动。这种时候,账户里那笔看着"不生钱"的现金,反而成了最硬的底气。
它不是让你发财的工具,而是让你不至于在风浪里被浪头拍下去的救生圈。所以我这篇文章想聊的核心就一句话——2026到2030这五年,请务必把存钱这件事重新摆回家庭理财的第一位。
不是让大家去当守财奴,而是要在不确定性成为主旋律的年份里,给自己和家人留出足够厚的缓冲垫。下面我会从几个角度掰开揉碎地讲,为什么这段时间的现金,会比你直觉里想的要金贵得多。
先把时间线往回捋一捋。2020年之后的那波资产狂欢,很多人是踩着杠杆冲进去的,房贷、消费贷、经营贷一层叠一层,赌的就是资产价格永远向上。
可这个逻辑从2022年开始就悄悄断裂了,到2024、2025两年更是加速崩塌。曾经被视为"闭眼买都赚"的一线城市学区房,如今挂牌半年降价三次都未必有人接盘,这样的故事每天都在中介门店里上演。
场景切到写字楼里。互联网大厂的裁员从2022年就没真正停过,只是名头从"优化"换成了"业务收缩"再换成"组织瘦身"。
今年上半年,好几家头部平台悄悄启动了新一轮岗位调整,重灾区从程序员蔓延到产品、运营、法务。更让人心里发毛的是AI这把刀——生成式模型的能力这一年多进步得让人喘不过气,文案、设计、客服、初级财会岗位被替代的速度肉眼可见。
有机构预测,2026年由AI直接驱动的裁员规模,可能是2025年的近十倍。把镜头拉到中小企业。
外贸圈子里今年最热的话题不是订单,而是关税。美方新一轮对华加征关税从年初落地以来,长三角和珠三角一批做代工的小厂已经悄悄关门。
老板们私下聊天,最常挂在嘴边的一句是"熬一天算一天"。这种氛围下,员工的工资能按时发已经算良心企业,指望涨薪、指望年终奖,都成了奢望。
收入这条河的水位在明显下降,家庭现金流的抗压能力就变得空前重要。再看资产端的账本。
今年1到5月,国际金价从年初的高位一路回落,跌幅接近两成,很多在3000美元/盎司上方追高的散户被套得死死的。A股这边更不用多说,散户平均账面亏损两万出头,亏损面维持在八成左右,这个数据在券商圈子里已经不是秘密。
楼市方面,5月百城二手房价格环比下跌的城市多达八十几个,一线城市也没能独善其身。这三大资产池同时缩水,是过去二十年很少见的场面。
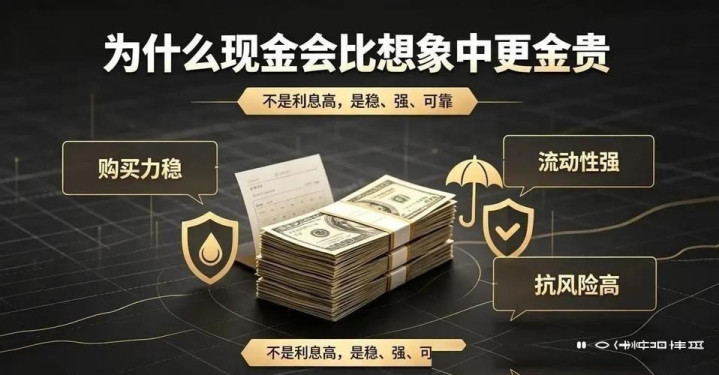
有人会反驳,说通胀会吃掉存款。这话在2010年前后是对的,那时候CPI动不动就5%、6%,存银行确实亏。
可眼下的情况完全掉了个个儿——产能过剩、消费疲软、房租房价往下走,蔬菜猪肉的价格今年也没怎么涨,家电汽车更是一波接一波地降价促销。手里的一万块钱,今年能买到的东西比去年还多一点,这就是现金正在悄悄增值的信号,跟纸面数字无关。
融资渠道的收窄,是另一个容易被忽略的变量。前几年信用卡、消费贷、网贷额度随便批,很多人把这些当成了"备用现金"。
可从2024年下半年开始,银行的风控明显收紧,白领的信用卡额度被砍、经营贷提前收回、房抵贷利率不降反升的案例越来越多。今年更进一步,几家股份制银行已经把消费贷的准入门槛拉得很高,没工资流水、没社保连续记录,基本没戏。
融资这扇门一关,账户里的余额就是你唯一能动用的弹药。亲友之间的借贷也回不到从前了。
经济上行期,谁家有点闲钱都愿意帮衬亲戚一把,几万块钱一句话就借出去了。眼下这个环境,几乎每个家庭都在自保,谁也不敢轻易把应急金拿出去。
这两年因为借钱撕破脸的兄弟姐妹、闹上法庭的老同学,比过去十年加起来还多。指望"人情信用"救急的老路,在2026到2030这五年里基本走不通了。
军事和地缘这条线也不能忽视。台湾地区周边的军事活动今年明显密集,美方对台军售一单接一单,日本、菲律宾在南海的动作也越来越出格。
这种紧张态势一旦升级为局部摩擦,最先受冲击的就是航运、保险、能源价格,进而传导到普通家庭的油钱、电费、进口食品价格。战略层面的风吹草动,落到老百姓身上就是一笔笔额外开支。
手里没有厚实的现金缓冲,遇到这种系统性冲击只能干瞪眼。我个人的判断是,未来三到四年,中国家庭财富的排序会发生一次深刻的重排。
过去以房产为核心、以杠杆为放大器的模式会被彻底改写,取而代之的是以现金和低风险固收为压舱石、以少量优质权益资产为进攻端的新格局。这种转变不是趋势预测,而是已经在中产家庭里悄悄发生的事实。
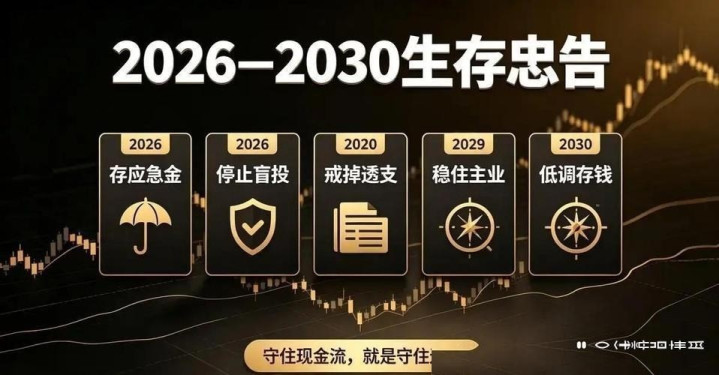
谁先完成这个切换,谁在下一轮周期里就有主动权;谁还沉浸在"买房必赚"的旧梦里,谁就要付出代价。说到怎么攒。
第一步是把家庭负债的雪球先拆掉。房贷利率现在已经降到近二十年最低,能提前还的、能置换的,都要算清账目认真处理,别让利息把每个月的现金流啃得只剩骨头。
信用卡分期、消费贷这些高息负债,更是要优先干掉。负债表清爽了,存钱这件事才谈得上真正的开始,否则就是左手进右手出的假循环。
第二步是给收入端加装第二根管子。这两年副业已经不是新鲜话题,跑网约车、送外卖、做自媒体、接设计私活,甚至周末去摆摊,都是普通人能上手的路子。
关键不在于赚多少,而在于让家庭现金流有第二个来源。主业万一出问题,副业至少能撑起基本生活开支,不至于一夜之间陷入被动。
这种"多点开花"的思路,在收入不稳定的年代里,比任何理财技巧都实在。第三步是把支出的水龙头拧小。
这里说的不是抠门,而是把钱花在真正需要的地方。外食次数减半、非必要电子产品不换代、旅游从境外改到周边、给孩子的兴趣班砍掉性价比低的那几门,一年下来省出的钱可能比一份年终奖还多。
消费降级不丢人,把省下来的钱变成账户里实实在在的余额,才是这个阶段最聪明的活法。存钱的方式也要讲究点门道。
别把所有钱都堆在活期里贬值,也别一股脑锁进五年定期失去灵活性。比较稳妥的做法是分层——三到六个月的家庭开支放货币基金随时可取,中期的钱买一年到两年的定存或大额存单,长期的钱可以配一些国债、储蓄型保险这类保本工具。
分层管理既保证了流动性,又能拿到相对不错的收益,这个思路在未来五年里会比追热点资产靠谱得多。回到开头那句话——2026到2030年,一定要大量存钱,现金要比你想象中更金贵。
这不是危言耸听,更不是让大家变得保守畏缩,而是基于对内外部环境的清醒判断给出的务实建议。当潮水退去,站在岸上的人不会羡慕那些在浪里翻跟头的人;当风暴来临,账户里那笔踏实的现金,会让你在别人焦头烂额的时候依然能睡个安稳觉。
这五年,请把存钱这件"看起来很傻"的事,郑重地做到底。
佳禾资本提示:文章来自网络,不代表本站观点。